Ngày 31/03/2026, Chính phủ đã ban hành Nghị định 105/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Công đoàn về tài chính công đoàn. Nghị định chính thức có hiệu lực thi hành từ ngày 16/5/2026.
Quy định về kinh phí công đoàn gồm những nội dung chủ yếu sau:
1. Đối tượng đóng kinh phí công đoàn
- Doanh nghiệp, đơn vị sự nghiệp không hưởng 100% lương từ ngân sách nhà nước, hợp tác xã, liên hiệp hợp tác xã và cơ quan, tổ chức, đơn vị khác có sử dụng lao động theo quy định của pháp luật.
- Cơ quan, tổ chức, các cấp công đoàn, cá nhân có liên quan đến quản lý và sử dụng tài chính công đoàn theo quy định Luật Công đoàn 2024.
- Tổ chức của người lao động tại doanh nghiệp được cấp đăng ký theo Điều 172 Bộ luật Lao động 2019.
2. Mức đóng kinh phí công đoàn
Mức đóng kinh phí công đoàn bằng 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động.
3. Nguyên tắc quản lý và sử dụng kinh phí công đoàn như thế nào?
Điều 3 Nghị định 105/2026/NĐ-CP quy định nguyên tắc quản lý và sử dụng kinh phí công đoàn như sau:
- Kinh phí công đoàn được quản lý, sử dụng theo các nguyên tắc, nhiệm vụ quy định tại khoản 1 và khoản 2 Điều 31 Luật Công đoàn 2024
- Tổ chức công đoàn được giao quản lý, sử dụng tài chính công đoàn được mở tài khoản tại Kho bạc Nhà nước để phản ánh các khoản ngân sách nhà nước cấp hỗ trợ; được mở tài khoản tiền gửi tại ngân hàng để phản ánh các khoản thu, chi kinh phí công đoàn theo quy định Luật Công đoàn 2024
- Kết thúc năm ngân sách, nguồn thu kinh phí công đoàn chưa sử dụng hết được chuyển sang năm sau để tiếp tục sử dụng theo quy định; đối với nguồn ngân sách nhà nước cấp hỗ trợ, thực hiện theo quy định Luật Ngân sách nhà nước 2025 và các văn bản hướng dẫn Luật về khóa sổ ngân sách cuối năm.
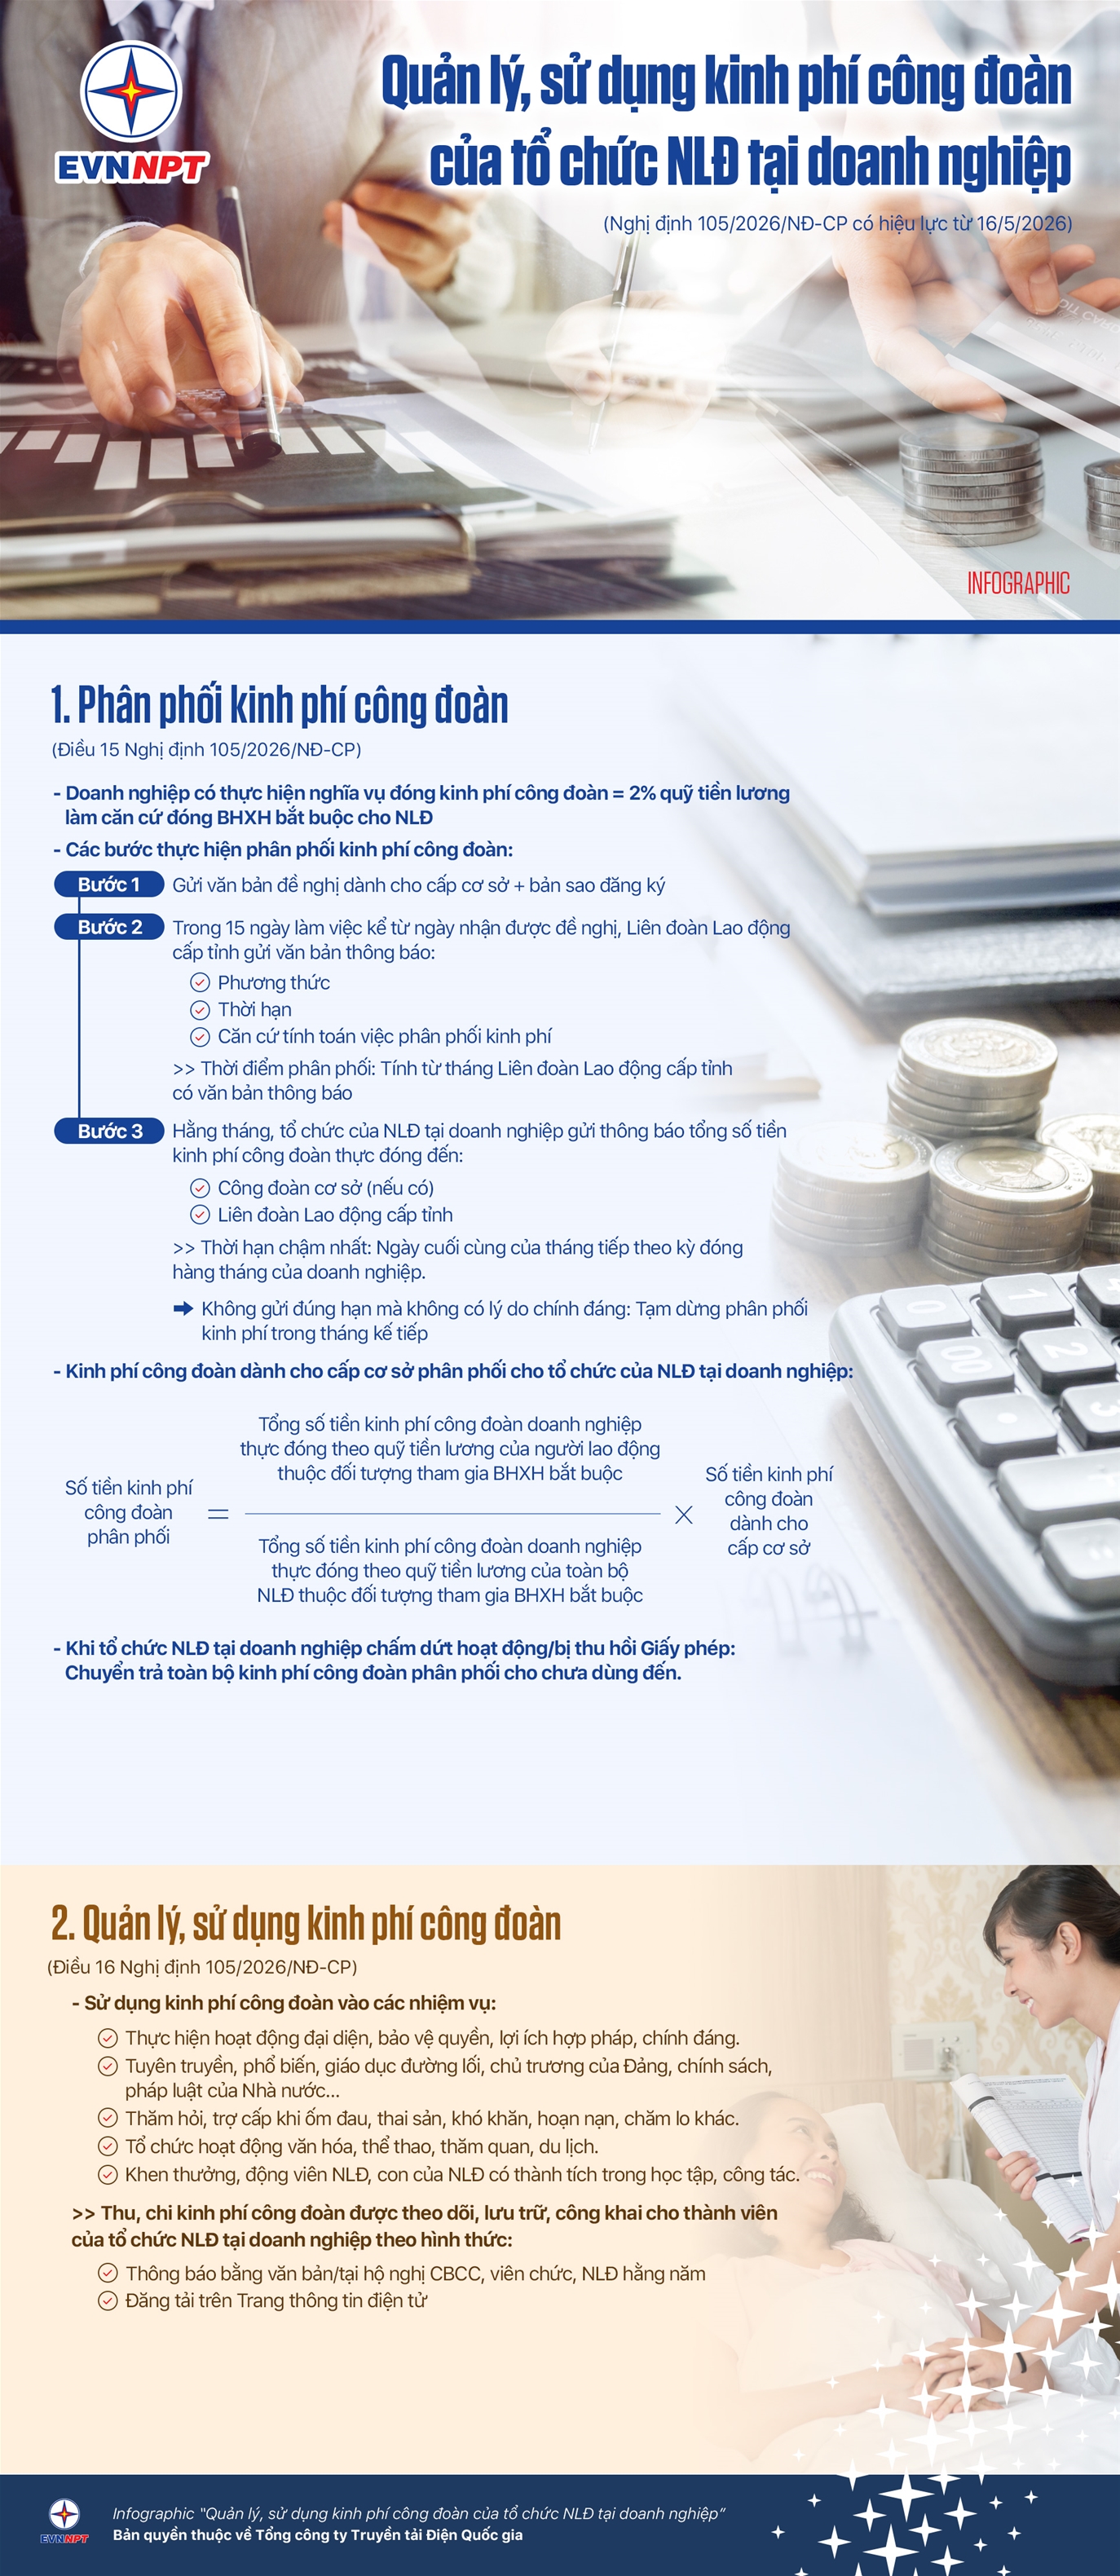
Sau đây là infographic về quy định quản lý, sử dụng kinh phí công đoàn của người lao động tại doanh nghiệp:
Ban Kiểm tra, Thanh tra, Pháp chế EVNNPT