Nghị định 50/2026/NĐ-CP được ban hành nhằm cụ thể hóa Nghị quyết 254/2025/QH15 và góp phần tháo gỡ những vướng mắc trong quá trình thi hành Luật Đất đai 2024, đặc biệt trong lĩnh vực tài chính đất đai. Văn bản này tập trung điều chỉnh các quy định liên quan đến tiền sử dụng đất và tiền thuê đất theo hướng minh bạch, thống nhất và phù hợp hơn với thực tiễn.
Một trong những điểm đáng chú ý là việc xác định tiền sử dụng đất được thực hiện theo thời điểm có quyết định cho phép chuyển mục đích sử dụng đất. Quy định này giúp khắc phục tình trạng áp dụng giá đất không phù hợp với thực tế, từ đó hạn chế chênh lệch và tăng tính công bằng trong nghĩa vụ tài chính của người sử dụng đất.
Bên cạnh đó, nghị định cũng làm rõ cách xác định hạn mức giao đất ở khi chuyển mục đích sử dụng. Theo đó, hạn mức được tính theo từng hộ gia đình hoặc cá nhân. Trong trường hợp một thửa đất có nhiều người cùng sử dụng, nếu có thể tách thửa thì mỗi hộ sẽ được tính riêng; nếu không thể tách, việc xác định sẽ căn cứ vào người đại diện đứng tên. Quy định này góp phần giải quyết các vướng mắc thường gặp liên quan đến đồng sở hữu.
Một nội dung quan trọng khác là chính sách ưu đãi về tiền sử dụng đất và tiền thuê đất chỉ được áp dụng một lần. Điều này nhằm ngăn chặn tình trạng lợi dụng chính sách để hưởng ưu đãi nhiều lần, qua đó đảm bảo sự công bằng và đúng đối tượng thụ hưởng.
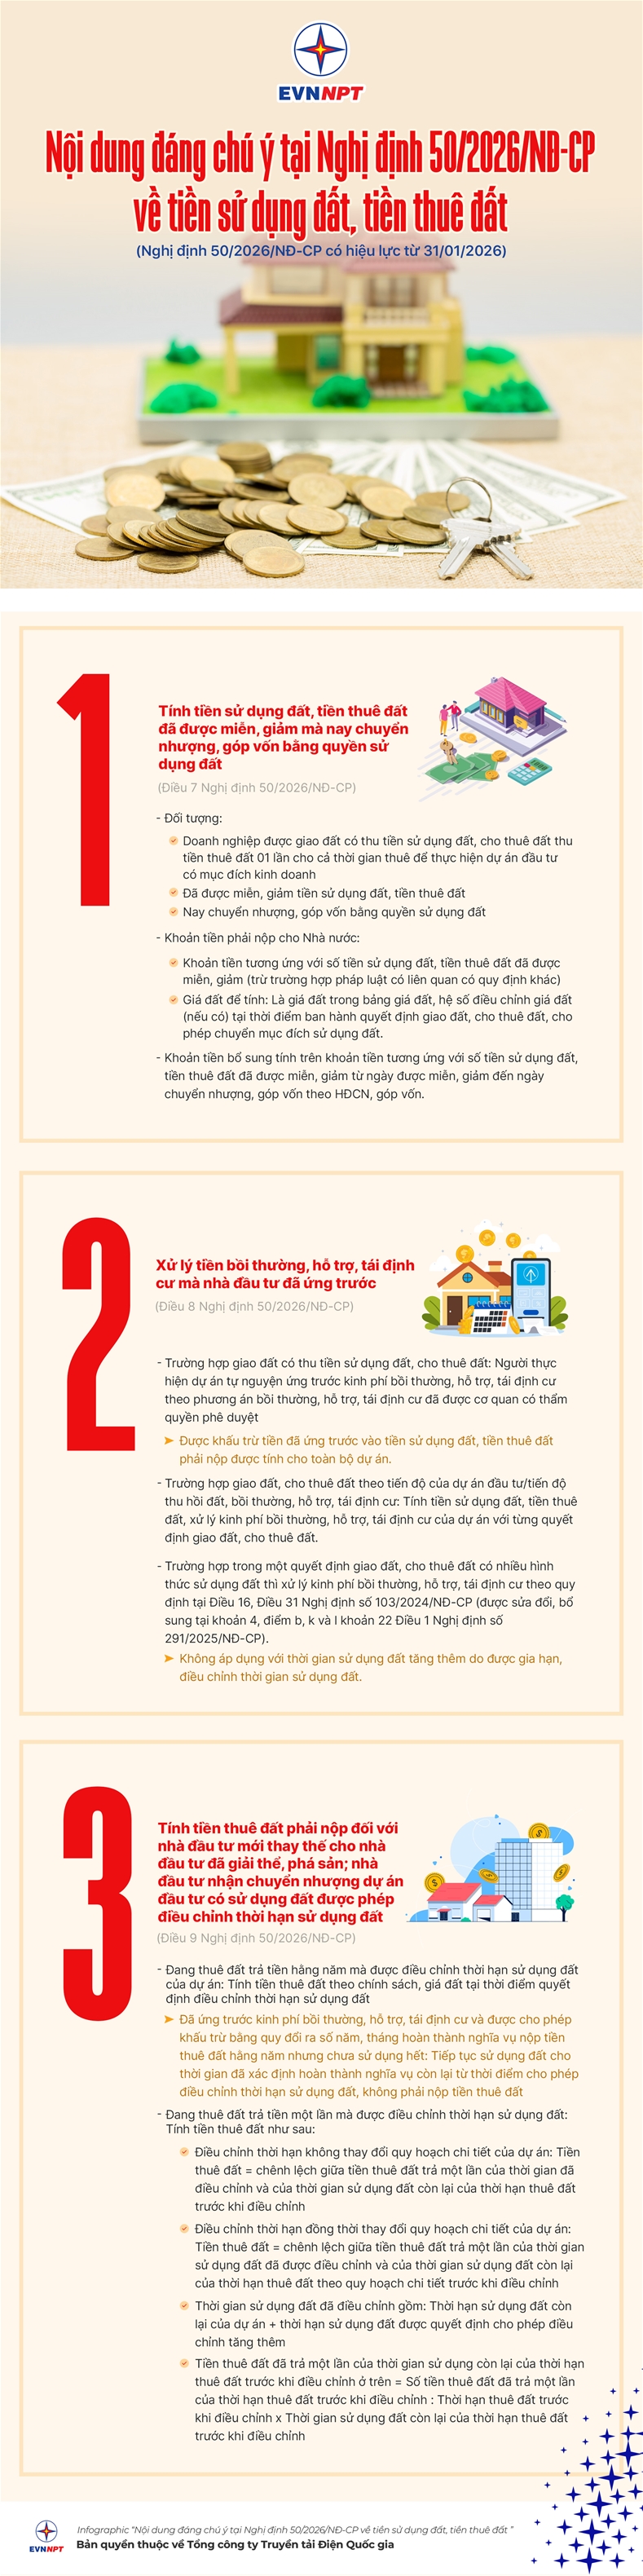
Đối với doanh nghiệp, nghị định đặt ra yêu cầu chặt chẽ hơn trong việc sử dụng đất đã được hưởng ưu đãi. Cụ thể, nếu doanh nghiệp thực hiện chuyển nhượng hoặc góp vốn bằng quyền sử dụng đất đã được miễn, giảm nghĩa vụ tài chính, thì phải hoàn trả lại khoản ưu đãi đó, đồng thời nộp bổ sung theo quy định. Quy định này góp phần tăng cường kỷ luật tài chính và hạn chế việc trục lợi từ chính sách đất đai.
Ngoài ra, nghị định cho phép nhà đầu tư được khấu trừ chi phí đã ứng trước cho công tác bồi thường, hỗ trợ và tái định cư vào tiền sử dụng đất hoặc tiền thuê đất phải nộp. Đây là một điểm mới có ý nghĩa thực tiễn, giúp giảm áp lực vốn cho doanh nghiệp và thúc đẩy tiến độ triển khai dự án.
Không dừng lại ở đó, Nghị định 50/2026/NĐ-CP còn làm rõ các căn cứ để tính tiền sử dụng đất và tiền thuê đất, bao gồm diện tích tính tiền, giá đất theo bảng giá và hệ số điều chỉnh. Sự đồng bộ với các quy định trước đó giúp quá trình áp dụng trở nên thống nhất và dễ thực hiện hơn.
Tổng thể, Nghị định 50/2026/NĐ-CP thể hiện rõ định hướng cải cách trong quản lý tài chính đất đai với ba mục tiêu chính: minh bạch hóa cách tính nghĩa vụ tài chính, siết chặt việc áp dụng ưu đãi và hỗ trợ tháo gỡ khó khăn cho các chủ thể đang sử dụng đất.
Infographic dưới đây sẽ tóm lược một số điểm mới quan trọng của Nghị định:
Ban Kiểm tra, Thanh tra, Pháp chế EVNNPT